

-Centrul de știri-
SEC impune noi reguli de divulgare pentru exportatorii de piese generice
Comisia pentru Valori Mobiliare și Burse din SUA (SEC) a introdus cerințe obligatorii de raportare pentru exportatorii de componente mecanice și electrice generice, aplicabile începând cu 15 mai 2026. Regula îi afectează direct pe furnizorii din afara SUA — inclusiv producătorii, distribuitorii și furnizorii de servicii OEM cu sediul în China — care au valori mobiliare listate în SUA sau furnizează piese în vrac clienților din SUA. Implementarea sa semnalează o intensificare semnificativă a supravegherii reglementare a lanțurilor globale de aprovizionare industrială, în special în ceea ce privește transparența ESG și trasabilitatea în amonte.
Prezentarea evenimentului
Comisia pentru Valori Mobiliare și Burse din SUA (SEC) a pus oficial în aplicare noi obligații de raportare la 15 mai 2026. Acestea impun tuturor entităților din afara SUA care fie sunt cotate la bursă în SUA, fie exportă în vrac componente mecanice, electrice și hidraulice generice către cumpărători din SUA să includă în declarația anuală privind conformitatea lanțului de aprovizionare informații verificate despre: (1) țara de origine a materiilor prime esențiale; (2) procedurile de diligență necesară pentru mineralele provenite din zone de conflict (astfel cum sunt definite în Secțiunea 1502 a Legii Dodd-Frank); și (3) metodologia utilizată pentru calcularea amprentei de carbon la nivel de produs. Cerința este menționată în documente recente depuse la SEC — inclusiv declarații modificate Schedule 13G/A și rapoarte privind evenimentele depuse pe Formularul 8-K — de către distribuitori importanți din America de Nord, precum GPC, ceea ce a determinat echipele de achiziții din SUA să inițieze evaluări coordonate ale conformității ESG pentru furnizorii chinezi.
Industrii afectate
Întreprinderi de comerț direct
Companiile comerciale orientate spre export — în special cele care acționează ca intermediari între fabricile chineze și canalele americane MRO (întreținere, reparații și operațiuni) sau de distribuție industrială — intră direct sub incidența regulii dacă depun documente la SEC sau ating pragurile de export în vrac. Impactul se manifestă în trei domenii: creșterea sarcinii administrative pentru pregătirea declarațiilor de conformitate auditate; o potențială expunere la răspundere în cazul unor declarații incomplete sau incoerente; și o examinare mai atentă în timpul reînnoirii contractelor, când departamentele de achiziții solicită acum în mod curent verificarea de către terți a datelor declarate.
Întreprinderi de aprovizionare cu materii prime
Companiile responsabile de aprovizionarea cu metale de bază (de exemplu, oțel, aluminiu, cupru), polimeri sau aliaje asociate metalelor rare se confruntă cu presiuni în amonte pentru a identifica și documenta punctele de origine în rețelele de furnizori pe mai multe niveluri. Deoarece regula impune raportarea țării de origine nu doar pentru produsele finite, ci și pentru materiile prime esențiale, echipele de achiziții trebuie acum să reconcilieze declarațiile furnizorilor cu documentele vamale, certificările topitoriilor (de exemplu, unități recunoscute de RMI) și platformele de trasabilitate a mineralelor, precum CTR al Cobalt Institute. Nerespectarea cerințelor poate provoca eșecuri în cascadă ale auditurilor la partenerii din aval.
Producători contractuali și furnizori de servicii OEM
Producătorii contractuali chinezi care fabrică elemente de fixare, rulmenți, furtunuri, supape sau conectori generici pentru mărci ori distribuitori din SUA trebuie să integreze pregătirea pentru raportare în planificarea producției. Aceasta include atribuirea responsabilității interne pentru contabilizarea carbonului (de exemplu, adoptarea ISO 14067 sau a îndrumărilor GHG Protocol Scope 3), păstrarea evidențelor privind consumul de energie pentru fiecare SKU și documentarea utilizării conținutului reciclat sau a materiilor prime cu emisii reduse de carbon. Este important de menționat că regula nu prescrie metode specifice de calcul, dar cere descrierea explicită a metodologiei alese, ceea ce face esențiale consecvența metodologică și pregătirea pentru audit.
Furnizori de servicii pentru lanțul de aprovizionare
Companiile de logistică terță parte, comisionarii vamali și consultanții în conformitate ESG care deservesc comerțul transfrontalier cu componente înregistrează o cerere în creștere pentru sprijin integrat în raportare. Spre deosebire de cadrele voluntare anterioare, acest mandat al SEC implică consecințe executorii în cazul depunerii documentelor. Prin urmare, furnizorii de servicii trebuie acum să ofere fluxuri de lucru pentru documentație verificabilă — nu doar servicii de consultanță — inclusiv piste digitale de audit care leagă BOM-urile (listele de materiale) de certificatele de origine și factorii de emisii. Companiile care nu dispun de integrare ERP sau PLM cu funcții de trasabilitate își pierd competitivitatea în răspunsurile la cererile de ofertă (RFP) ale distribuitorilor de nivel 1.
Domenii-cheie de interes și acțiuni recomandate
Aliniați domeniul de aplicare al raportării la definiția SEC pentru „componente generice”
Companiile ar trebui să confirme dacă articolele exportate se încadrează în definiția funcțională a SEC — și anume, piese standardizate, neproprietare, utilizate în mai multe piețe finale (de exemplu, elemente de fixare conform standardelor ANSI/ISO, racorduri hidraulice SAE, conectori electrici listați UL). Piesele proiectate exclusiv pentru platforma unui singur OEM sau care încorporează proprietate intelectuală proprie pot fi excluse. Înainte de inițierea colectării datelor, consilierii juridici familiarizați cu amendamentele SEC la Regula 13a-19 ar trebui să efectueze o evaluare preliminară a domeniului de aplicare.
Stabiliți trasabilitatea pentru cel puțin trei niveluri de furnizori de materii prime
Având în vedere accentul pus de regulă pe țara de origine a materiilor prime esențiale, companiile trebuie să extindă diligența necesară dincolo de furnizorii de nivel 1. Aceasta presupune obținerea de declarații semnate, liste ale topitoriilor și — dacă este fezabil — audituri ale lanțului de custodie efectuate de terți pentru materiale precum cobaltul, staniul, wolframul și tantalul (3TG), precum și pentru materii prime utilizate în volume mari, cum ar fi bobina de oțel laminat la rece sau rășina de poliamidă. Se recomandă o abordare etapizată, bazată pe risc: trasabilitate completă pentru materiile prime cu risc de proveniență din zone de conflict sau cu emisii mari de carbon; justificare documentată pentru vizibilitatea limitată în categoriile cu risc mai scăzut.
Documentați metodologia de contabilizare a carbonului cu detalii pregătite pentru audit
Deși nu este impus un singur standard, SEC se așteaptă la o descriere clară a modului de calculare a amprentei de carbon — inclusiv limitele sistemului (de exemplu, de la extracția materiilor prime până la poarta fabricii), factorii de emisii utilizați (de exemplu, mixul regional al rețelei electrice sau măsurarea specifică fabricii), ipotezele privind conținutul reciclat și tratarea procesării externalizate. Companiile ar trebui să păstreze note metodologice cu controlul versiunilor, sursele datelor de intrare și jurnalele de revizuire internă. Consultarea înainte de depunere cu un furnizor de servicii de asigurare calificat (de exemplu, certificat conform ISAE 3000 sau AA1000AS) devine tot mai frecventă în rândul primilor adoptatori.
Perspectivă editorială / Observații din industrie
În mod evident, această regulă marchează o schimbare structurală — nu doar o completare legată de ESG — de la raportarea voluntară la obligația de raportare impusă de reglementări pentru furnizorii industriali cu activitate globală. Analiza arată că aceasta valorifică infrastructura existentă a SEC (de exemplu, sistemele de depunere EDGAR și declanșatoarele de raportare pe Formularul 8-K), în loc să creeze noi organisme de aplicare a legii, reducând barierele de implementare pentru autoritățile de reglementare, dar sporind costurile de conformitate pentru entitățile străine fără reprezentare juridică în SUA. Din perspectiva industriei, calendarul coincide cu înăsprirea controalelor americane asupra importurilor de bunuri industriale cu dublă utilizare și cu interesul tot mai mare al investitorilor față de riscurile climatice fizice din lanțurile valorice ale producției. Un aspect deosebit de relevant în prezent este rapiditatea cu care distribuitorii din SUA pun în practică aceste reguli: codul de conduită actualizat pentru furnizori al GPC — publicat în aprilie 2026 — menționează deja raportările impuse de SEC ca o condiție prealabilă pentru obținerea statutului de furnizor de nivel 1.
Concluzie
Această cerință a SEC nu introduce standarde de mediu sau etice noi, dar sporește semnificativ importanța verificabilității, consecvenței și păstrării cunoștințelor instituționale în raportarea lanțului de aprovizionare. Pentru exportatorii din afara SUA, aceasta funcționează mai puțin ca o reglementare de sine stătătoare și mai mult ca un test decisiv al maturității sistemice în domeniul ESG. O concluzie rațională este că respectarea cerințelor va deveni tot mai mult o condiție de eligibilitate — nu un factor de diferențiere — în achizițiile industriale din America de Nord, mai ales pe măsură ce apar cerințe similare de raportare în etapa viitoare de implementare a Directivei UE privind diligența necesară în materie de sustenabilitate corporativă (CSDDD).
Atribuirea surselor
Comisia pentru Valori Mobiliare și Burse din SUA, comunicatul privind regula finală nr. 34-100982 (15 mai 2026); Divizia SEC pentru Finanțarea Corporațiilor, Interpretări privind conformitatea și raportarea (C&DIs) referitoare la raportarea lanțului de aprovizionare, actualizate în aprilie 2026; Global Parts Corporation (GPC), Cerințe de sustenabilitate pentru furnizori v3.1 (aprilie 2026). Notă: Se recomandă monitorizarea continuă a îndrumărilor interpretative privind pragurile pentru „exportul în vrac” și excepțiile pentru livrările de volum redus sau de minimis — așteptate în întrebările frecvente ale personalului SEC în trimestrul al treilea din 2026.
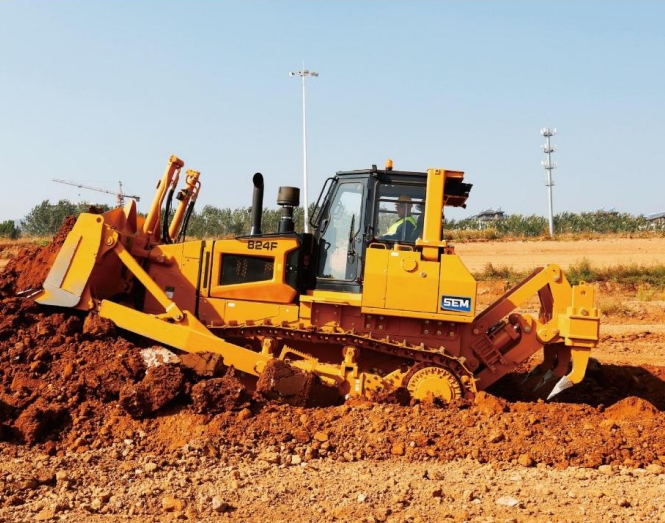
 Produs SEM 824FModelul 824F are noul design din seria F și este echipat cu un motor Weichai WD12T2, care oferă o putere brută de până la 185 kW (248 hp). Utilajul utilizează un sistem de transmisie hidrostatică cu control electronic, care sporește productivitatea și manevrabilitatea. Sunt disponibile șenile cu lățimi cuprinse între 560 mm și 915 mm, precum și mai multe variante de lamă, inclusiv SU, S, U, lame pentru manipularea deșeurilor și lame forestiere. Opțiunile pentru echipamentul din spate includ un scarificator cu mai multe tije, un scarificator cu o singură tijă și un troliu, pentru a răspunde diverselor nevoi ale clienților.
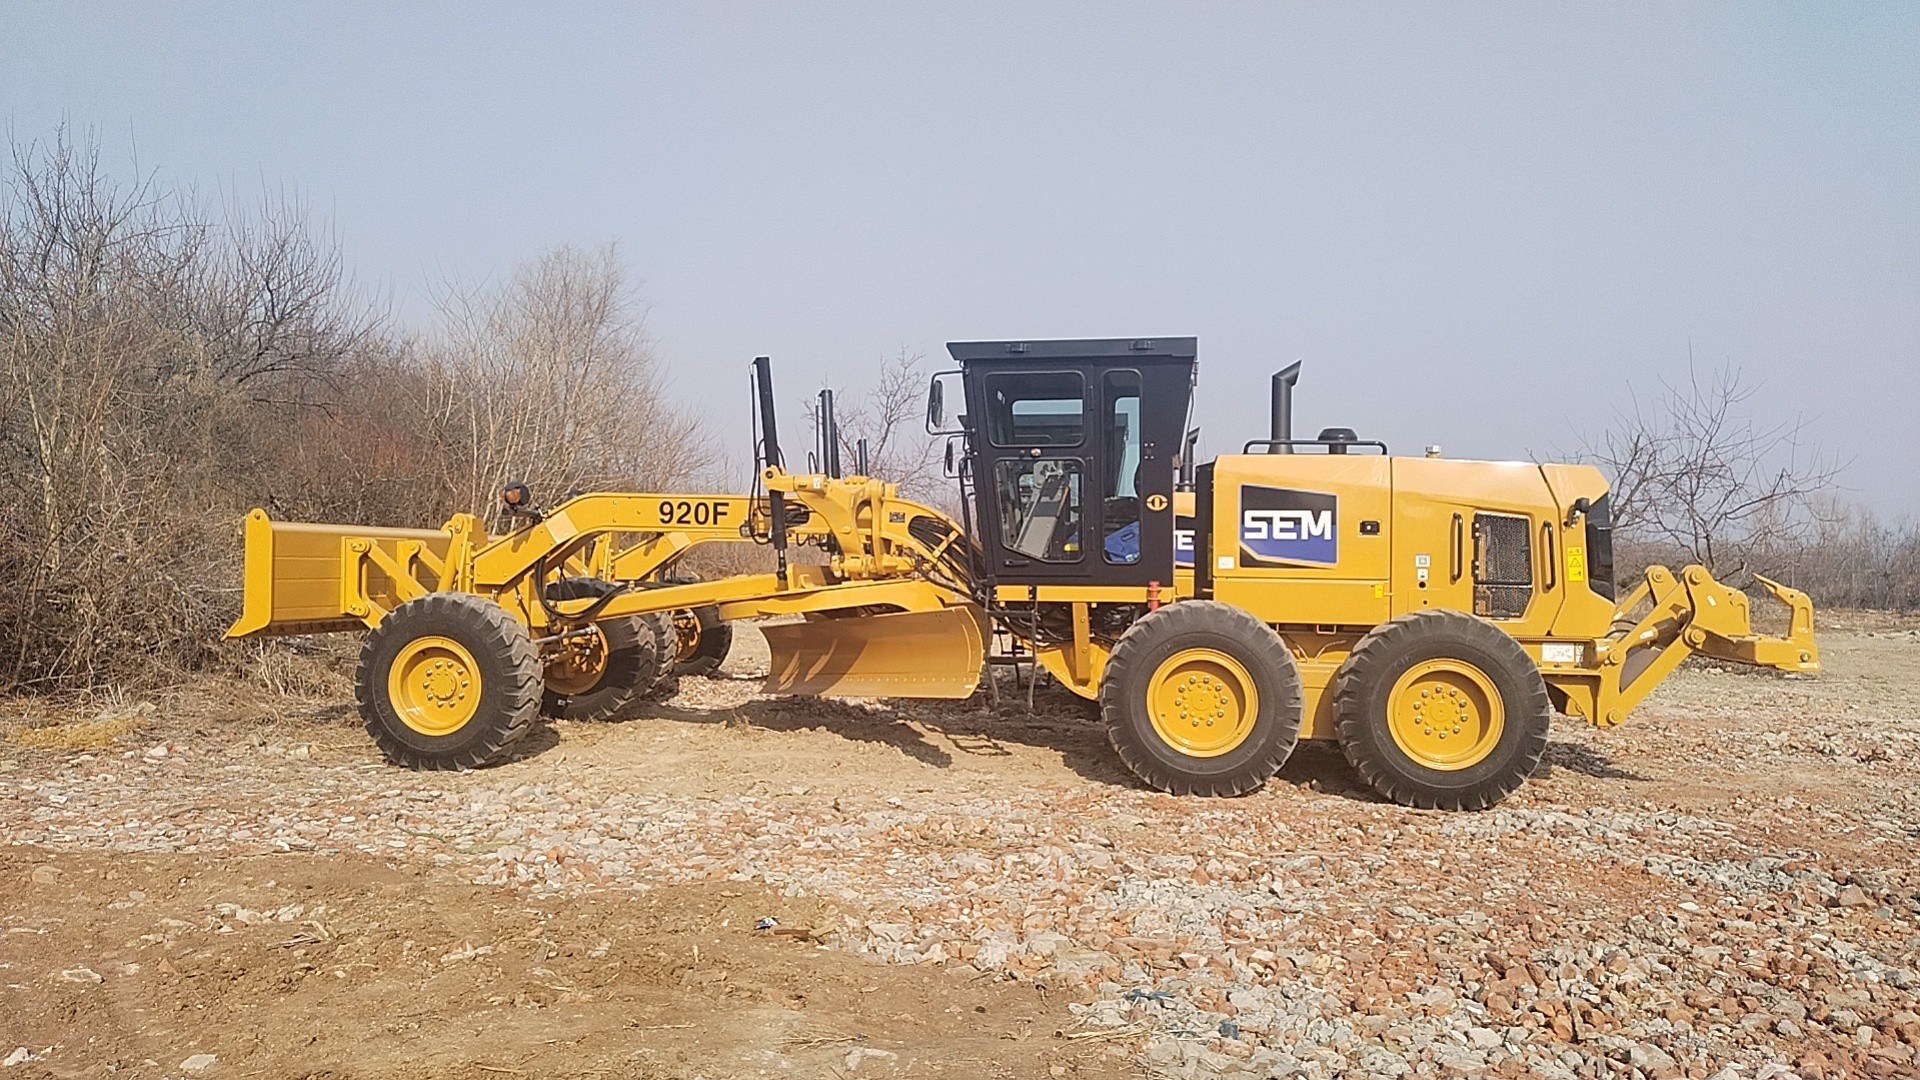
 Autogreder SEM 920FAutogrederul SEM din seria F, Tier 2, este echipat cu un motor SDEC și un sistem hidraulic PPC cu detectarea sarcinii, pentru o mișcare constantă și precisă a lamei și un consum redus de combustibil. Tracțiunea tandem spate este fabricată de Caterpillar și încorporează designul consacrat al punții tandem Caterpillar, oferind fiabilitate superioară, o durată de viață mai lungă și costuri mai mici de achiziție și exploatare.
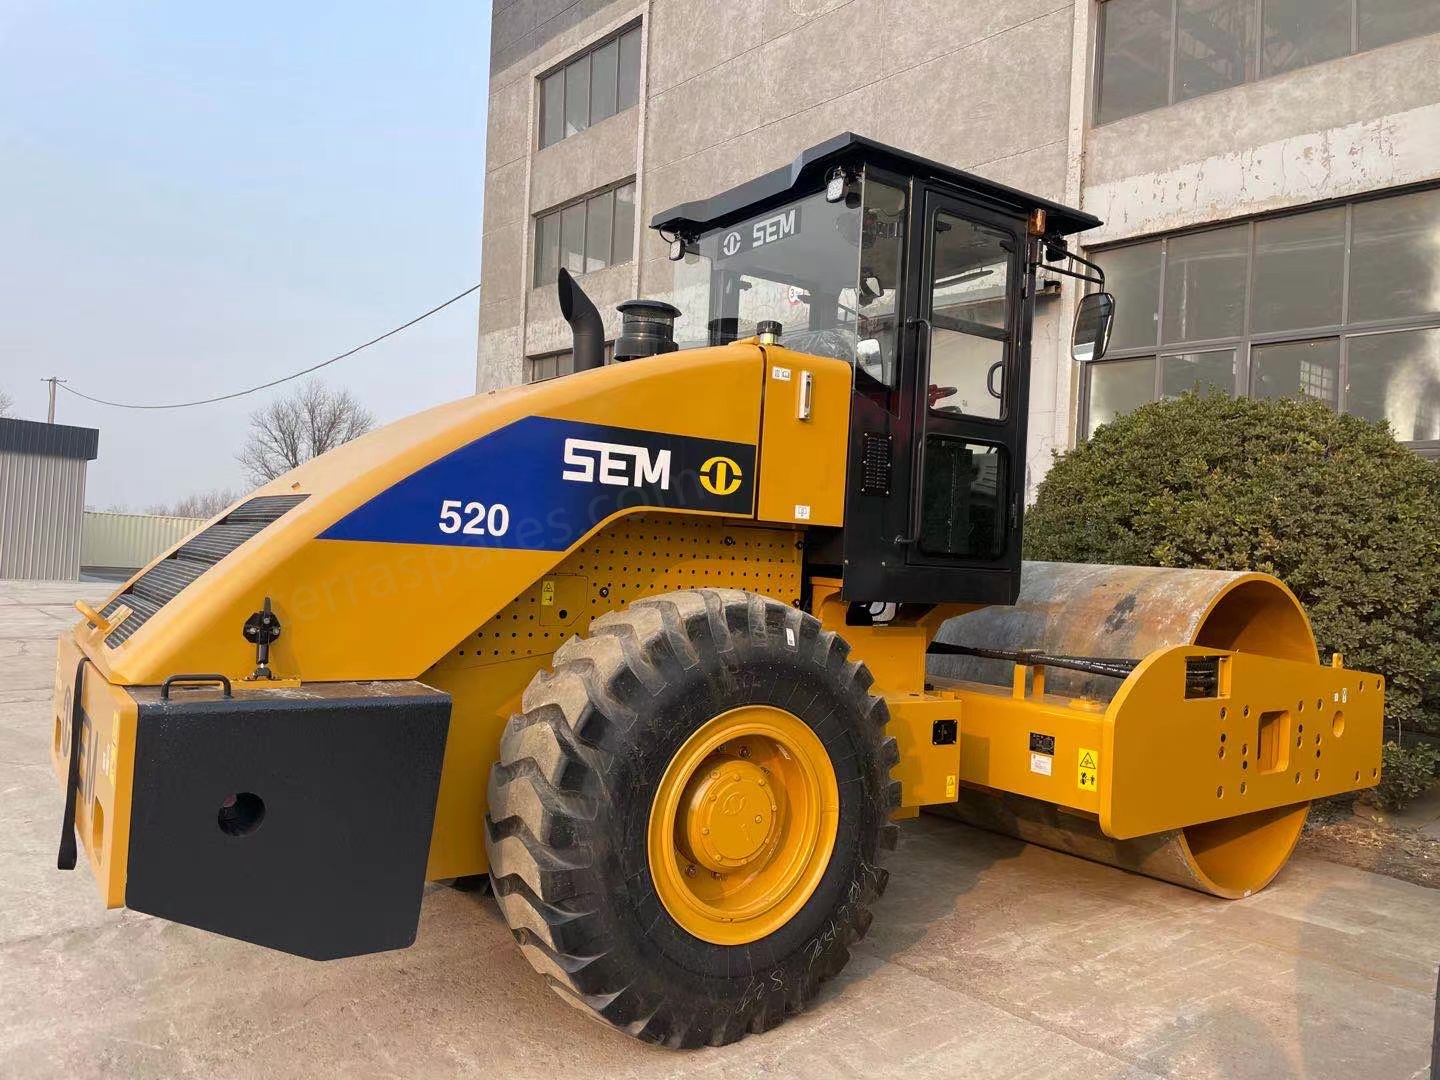
 Cilindru compactor SEM 520Cilindrul compactor vibrator cu tambur unic SEM 520 este o mașină de compactare pentru regim greu, concepută pentru construcția drumurilor la scară largă, proiecte de autostrăzi și lucrări grele de terasament. Echipat cu un motor Weichai de înaltă performanță, oferă o putere constantă și suficientă pentru funcționare continuă pe perioade îndelungate. Sistemul avansat de vibrații etanș, de tip pod, previne eficient pătrunderea prafului și a apei, prelungind considerabil durata de viață a componentelor esențiale. Datorită forței de excitație puternice și frecvenței și amplitudinii vibrațiilor optimizate, obține rezultate excelente de compactare pe straturi de sol, pietriș și asfalt. Structura ranforsată a caroseriei și sistemul fiabil de frânare umedă asigură stabilitate superioară și siguranță în exploatare pe diverse tipuri de teren. Fiind un model National II / Tier 2 pregătit pentru export, funcționează cu combustibil obișnuit și are o configurație ușor de întreținut pentru operațiunile zilnice.
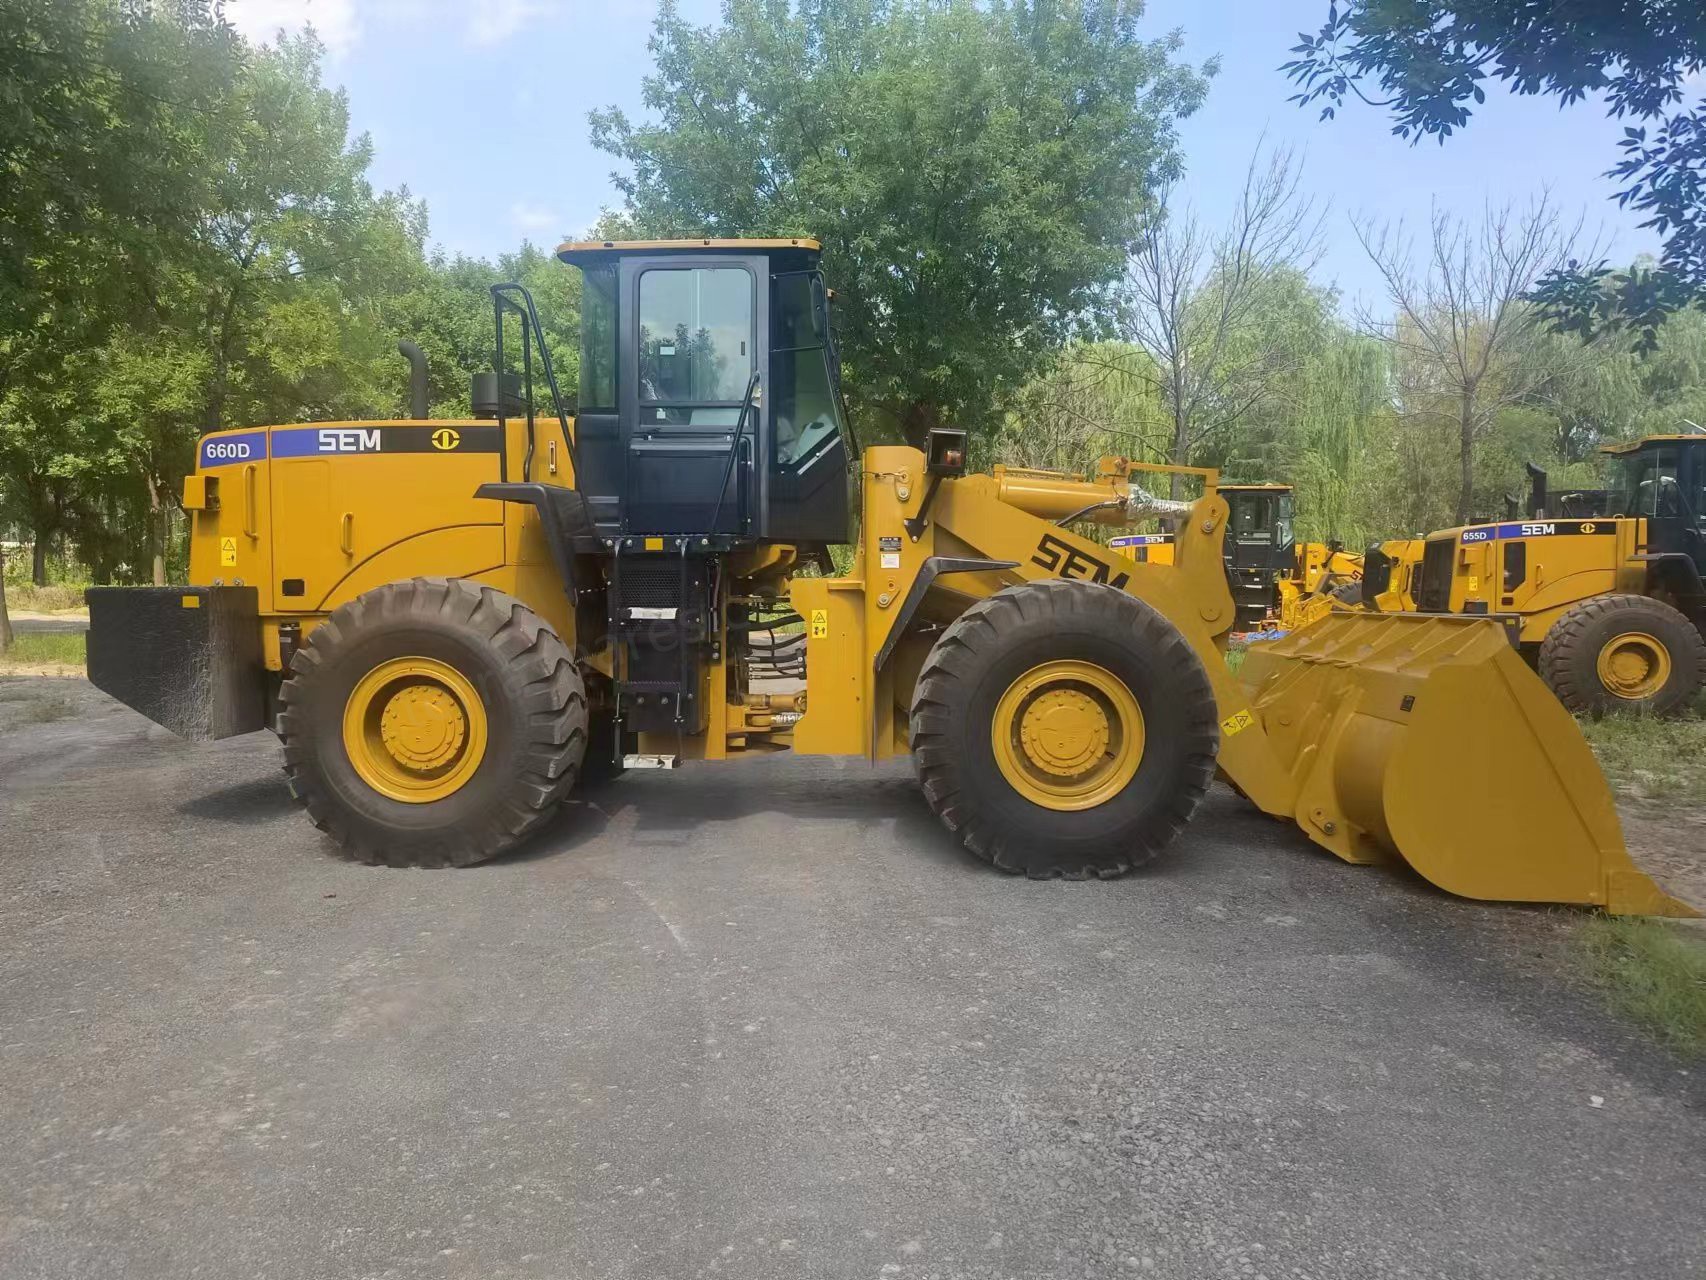
 Încărcătoare frontale SEM SEM 660D de 6 toneÎncărcătorul frontal SEM 660D de 6 tone este o mașinărie robustă și performantă, concepută pentru cele mai solicitante lucrări de încărcare, stivuire și manipulare a materialelor. Echipat cu un motor Weichai robust de 178 kW și o transmisie durabilă cu contraarbore, acesta furnizează o putere constantă și un cuplu fiabil pentru sarcina nominală de 6 tone. Dotat cu un sistem hidraulic avansat cu detectarea sarcinii, modelul 660D asigură o funcționare lină și promptă, precum și cicluri rapide de lucru, sporind productivitatea în fiecare schimb. Cu o capacitate a cupei cuprinsă între 2,8 și 5,5 m³, se adaptează unei game variate de aplicații, inclusiv în mine, cariere, porturi și șantiere de construcții. Conceput pentru confortul operatorului și întreținere redusă, acest model National II / Tier 2, pregătit pentru export, funcționează fiabil cu combustibil de calitate inferioară și are o configurație simplă, ușor de întreținut.